Declarație pe propria răspundere pentru deducerea personală suplimentară acordată părinților angajați: DESCARCĂ FORMULAR


Declarație pe propria răspundere pentru deducerea personală suplimentară acordată părinților va putea fi completată începând cu luna ianuarie 2023 și interesează pe toți părinții angajați care au copii într-o unitate de învățământ, adică la creșă, grădiniță sau școală. În cazul în care copilul este întreținut de ambii părinți, atunci deducerea personală suplimentară se acordă unuia dintre părinți.
Părintele trebuie să prezinte o declarație pe propria răspundere la angajator, anunță edupedu.ro.
Declarație pe propria răspundere pentru deducerea personală suplimentară acordată părinților angajați
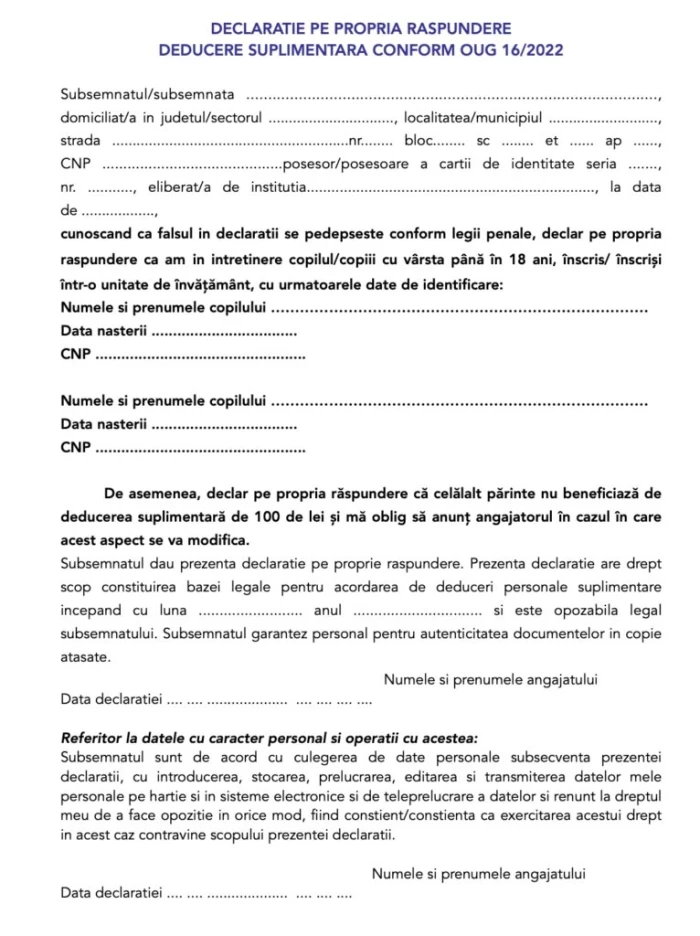
Modelul de declarație pe propria răspundere a fost publicat pe grupul de Facebook “Grupul personalului auxiliar“, iar părinții au de completat o serie de informații precum:
- numele și prenumele părintelui;
- adresa de domiciliu;
- CNP-ul părintelui;
- numele și prenumele copilului;
- data nașterii a copilului;
- CNP-ul copilului;
Alături de declarația pe propria răspundere, părinții trebuie să anexeze și copia de pe cartea de identitate a angajatului, copia de pe certificatul de naștere al copilului și adeverința de la unitatea de învățământ unde este înscris copilul.
DESCARCĂ FORMULAR – declaratie-deducere-suplimentara-impozit-2023
Cine beneficiază de deducerea personală suplimentară
Ordonanța Guvernului nr. 16 din 15 iulie 2022 a modificat Legea nr. 227/2015 privind Codul fiscal. Prevederile referitoare la deducerea personală suplimentară au intrat în vigoare la data de 1 ianuarie 2023. Articolul 77 din Ordonanța menționată mai sus se modifică astfel:
„(10) Deducerea personală suplimentară se acordă astfel:
a) 15% din salariul de bază minim brut pe țară garantat în plată pentru persoanele fizice cu vârsta de până la 26 de ani, care realizează venituri din salarii al căror nivel este de până la nivelul prevăzut la alin. (3);
b) 100 de lei lunar pentru fiecare copil cu vârsta de până la 18 ani, dacă acesta este înscris într-o unitate de învățământ, părintelui care realizează venituri din salarii, indiferent de nivelul acestora.
Ce se întâmplă dacă părintele desfășoară activitatea la mai mulți angajatori
Dacă părintele lucrează pentru mai mulți angajatori, acesta are obligația să declare că nu beneficiază de astfel de deduceri de la un alt angajator.
„(13) În situația în care părintele desfășoară activitate la mai mulți angajatori, în plus față de documentele prevăzute la alin. (12), părintele care beneficiază de deducerea personală suplimentară prevăzută la alin. (10) lit. b) are obligația să declare că nu beneficiază de astfel de deduceri de la un alt angajator.”