„Regele Tik-Tok”, solicitare inedită către ANAF. Vrea să dea bani statului, dar nu știe cum
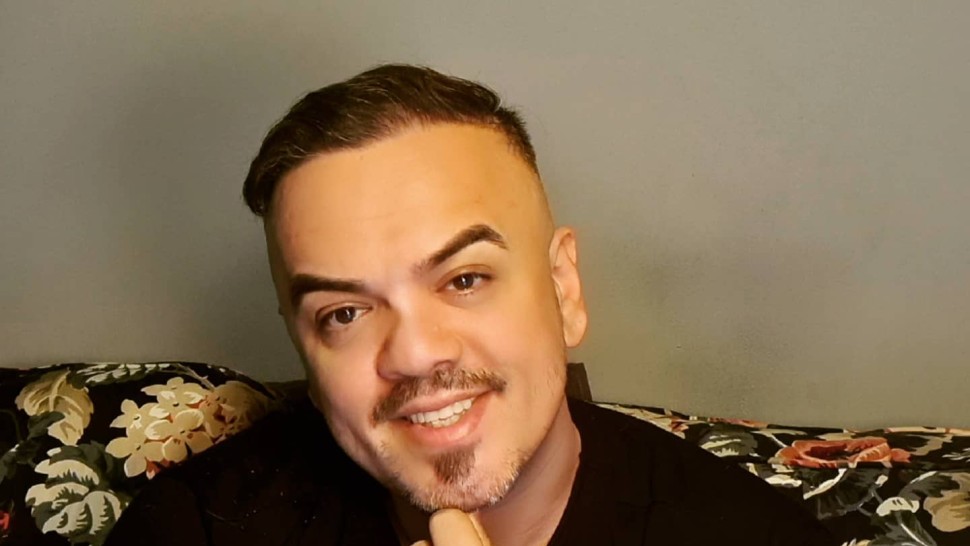

„Regele Tik-Tok”, solicitare inedită către ANAF în condițiile în care sumele încasate de influencerii români au multe zerouri, însă aceștia aceștia spun că nu știu cum și cât trebuie să plătească taxele către stat pentru că nu există un cadru legal.
Lucian Elgi, supranumit „Rege al TikTok-ului”, a vorbit despre sumele uriașe câștigate prin intermediul acestei aplicații. El a dat exemplul unei singure dedicații făcute pe TikTok, într-un live în care a apărut și manelistul Nicolae Guță, pentru care o persoană a plătit 60.000 de euro.
„Regele Tik-Tok”, solicitare inedită către ANAF. Instituția nu poate da un răspuns clar
Elgi spune că a luat legătura cu ANAF în legătură cu modul în care poate beneficia de acești bani în mod corect, însă nu a primit niciun răspuns clar.
„Este un spectacol online, gratuit. Atenție, gratuit, fără să cerem absolut nimic în schimb. Așa s-a întâmplat și cu Nicolae Guță. Noi nu aveam de unde să știm că va fi vorba despre 2, 4 milioane de oameni care au urmărit live-ul pe întreaga sa durată. Cadrul legal este problema. Unde mă încadrez eu cu acești bani? Este o problemă aici, pentru că banii vin sub formă de donație. Găsiți o soluție pentru ca oamenii să înțeleagă. Eu am sunat la ANAF și am spus că vreau să scot această sumă de bani. Nu există o soluție. Mi-aș dori să mă contacteze cineva de la ANAF, să învăț și eu și să ajut, la rândul meu, alți influenceri despre calea legală de a scoate acești bani”, a spus el la Antena 3
Spre finalul anului trecut un top al câștigurilor influencerilor din România o plasa pe Laura Giurcanu pe primul loc, cu o cifră de afaceri netă de peste 2 milioane de lei, de peste trei ori mai mare decât cea din anul 2021.
Societatea deținută de Laura Giurcanu a făcut astfel un profit net de peste 1.950.000 de milioane de lei.
Ea este urmărită de peste 800.000 de oameni pe Instagram, de peste 200.000 de oameni pe Facebook și pe Tiktok și are peste 380.000 de abonați pe canalul ei de Youtube.
Bani gârlă din Tik Tok
Firma Adelinei Pestrițu a avut o cifră de afaceri netă de 1,9 milioane de lei în 2022, de peste patru ori mai mare decât cea din anul 2021.
Space Media Production, care are și doi angajați, a avut un profit net de 1,18 milioane lei, ceea ce înseamnă o profitabilitate de peste 60%.
Emiliana Lăcrămioara Burghelea, cunoscută publicului sub numele de Emily Burghelea, are aproximativ 75.000 de abonați pe Youtube, e urmărită de peste 410.000 de oameni pe Instagram și de circa 58.000 de oameni pe Facebook. Firma ei a avut o cifră de afaceri netă de 992.000 lei, de peste patru ori mai mare decât în 2021, și o marjă de profit net de peste 76%.
Ioana Grama, unul dintre cei mai urmăriți creatori de conținut digital din România, are două firme care au realizat afaceri nete de 2,73 de milioane de lei în 2022. Profitul net cumulat a fost de 1,18 milioane de lei, în scădere cu 12% față de anul precedent.
Ștefan Sprianu, cunoscut sub numele de scenă Speak, este asociat la trei firme care au avut o cifră de afaceri netă cumulată de 3,45 de milioane de lei. Profitul total, chiar dacă a fost mai mic cu 23 de procente față de anul trecut, a ajuns la 1,59 de milioane de lei.
Broșura, publicată de ANAF în 2021
Persoanele fizice care obţin venituri din postări realizate pe Instagram, Facebook sau alte reţele de socializare trebuie să ştie că acestea sunt impozabile, se arată într-o broşură publicată de specialiştii Agenţiei Naţionale de Administrare Fiscală (ANAF).
„Veniturile obţinute de persoanele fizice din postări realizate pe diferite reţele de socializare reprezintă venituri impozabile. Veniturile impozabile cuprind atât veniturile în numerar (care presupun o remuneraţie financiară), cât şi cele în natură (spre ex. produse, servicii, călătorii etc.).”, se arată în documentul publicat de ANAF.
Potrivit sursei citate, în situaţia în care activitatea se desfăşoară cu regularitate, în mod continuu, pe cont propriu şi urmărind obţinerea de venituri şi sunt întrunite criteriile unei activităţi independente, veniturilor obţinute de persoanele fizice din postările realizate pe diferite reţele de socializare şi care fac astfel reclamă pentru diverse companii/brand-uri le sunt aplicabile prevederile Cap. II „Venituri din activităţi independente” din Titlul IV – „Impozitul pe venit” din Codul fiscal.